
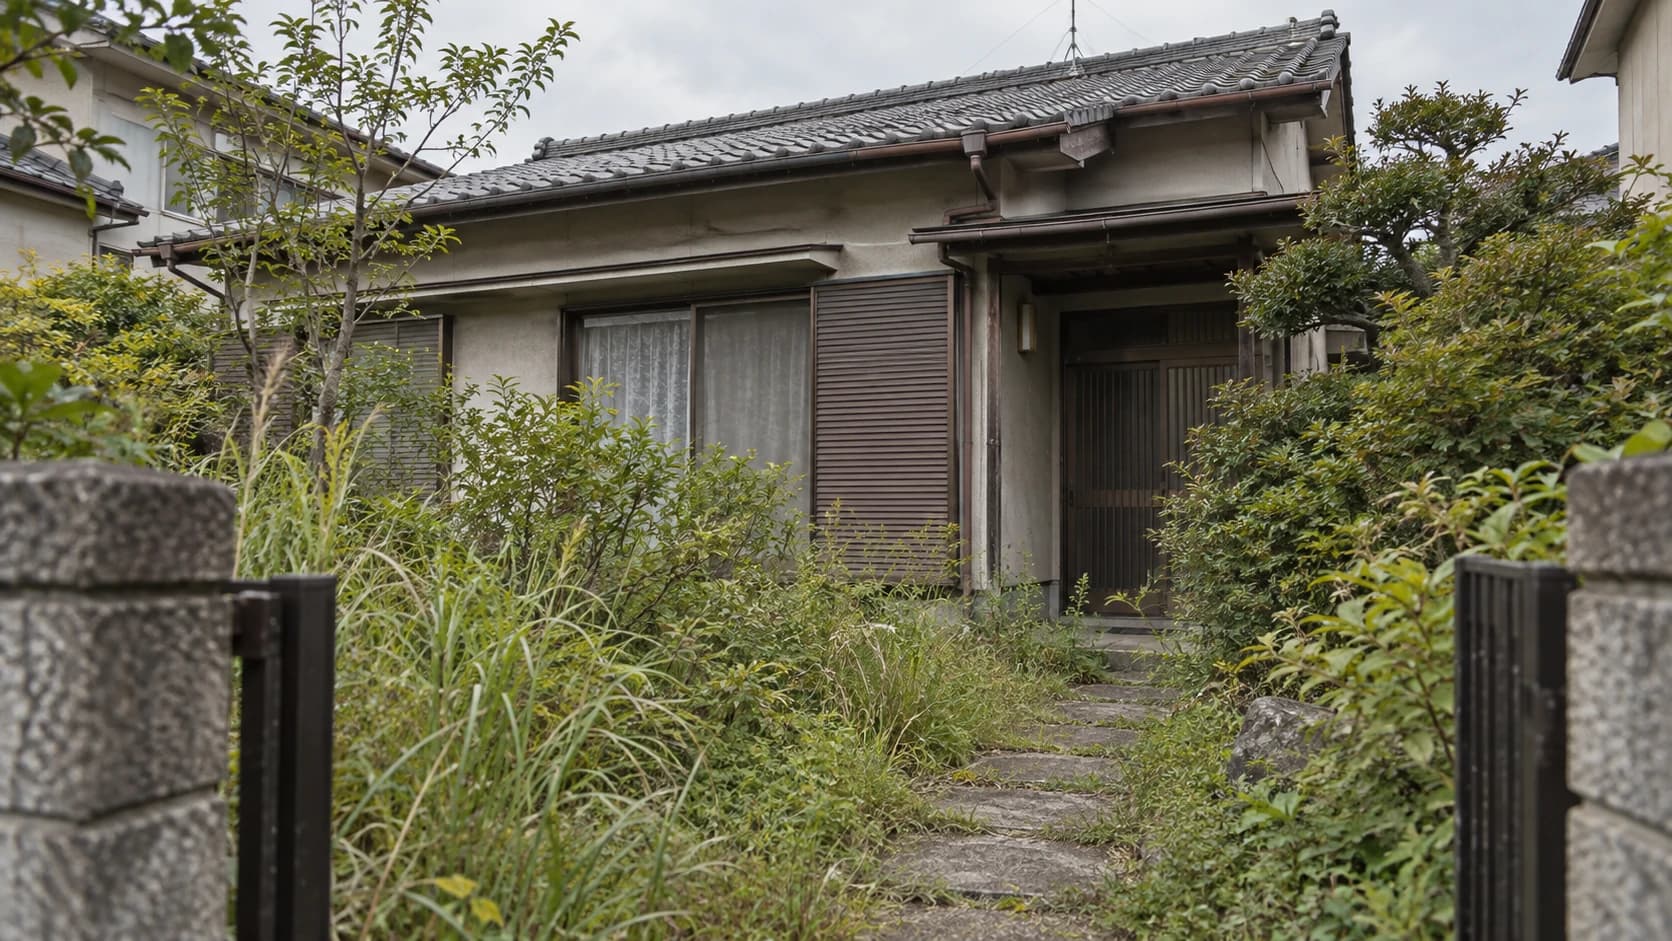
「指定されたら税金6倍」は正確ではありません
「空き家を持っているだけで、税金が6倍になるのでしょうか?」。管理不全空家等について、住宅用地特例を外すきっかけは、市区町村からの勧告です。指定や指導だけと区別します。
しかも、なくなるのは土地の税負担を軽くする特例です。家と土地を合わせた納税額が、一律6倍になるという意味ではありません(出典:国土交通省・空家法とは)。
この記事では、相続した実家を管理しきれない人に向け、勧告の意味、税額の計算、売却前の確認手順を整理します。
倒壊しそうになる前でも、管理の改善を求められます
家がまだ建っていれば大丈夫でしょうか? 管理不全空家等は、管理が不適切で、放置すると特定空家等になるおそれのある空き家です。2023年12月13日の改正法施行で制度が設けられました。
| 段階 | 所有者が確認すること |
|---|---|
| 指導を受けた | 修繕・樹木など、改善を求められた箇所 |
| 勧告を受けた | 改善内容に加え、住宅用地特例への影響 |
| 改善した | 自治体による確認と勧告解除の手続き |
判断は築年数だけではありません。たとえば大田区の判定基準は、建物・樹木・擁壁などと周辺への影響を総合判断します。これは自治体の運用例で、全国一律の判定表ではありません。
だから、通知が来たら「どの箇所を、どう直す必要があるか」を担当課に聞きます。草を刈っただけで、屋根の破損まで解消した扱いにはできません。
税額は「6分の1の特例」と負担調整を分けて計算します
6倍という数字はどこから来るのでしょうか? 住宅1戸につき200㎡までの小規模住宅用地は、固定資産税の課税標準(税額計算の基になる金額)が原則として評価額の6分の1になります。
とはいえ、特例が外れた後も負担調整があります。朝来市の税務案内も、評価額の70%を上限とする仕組みと、勧告を受けた土地の特例解除を説明しています。
【計算例】180㎡・住宅1戸の敷地で、評価額を1,200万円、税率を1.4%と仮定します。解除前は評価額の6分の1、解除後は70%を課税標準とする場合の比較です。
| 比較する状態 | 土地の固定資産税の概算 |
|---|---|
| 特例あり | 1,200万円×1/6×1.4%=2万8,000円 |
| 特例解除後・70%で計算 | 1,200万円×70%×1.4%=11万7,600円 |
差は年8万9,600円、倍率は4.2倍です。これは条件を固定した試算で、すべての土地の増額倍率ではありません。
都市計画税・建物分・自治体独自の減額などは含めていません。つまり、納税通知書の合計額に6を掛けても、来年度の税額は分かりません。個別の見込額は市区町村の税務担当課で確認してください。
【注意】解体すれば税金の問題が全部なくなるわけではありません
解体して更地にする方がよいのでしょうか? 建物分の固定資産税はなくなりますが、土地の住宅用地特例は原則として外れます。勧告がなくても、住宅用地に該当しない状態なら特例の対象外になり得ます。
したがって、解体前に「土地の増税」「建物分の減税」「解体費」を分けます。建替えに伴う例外や自治体独自の軽減もあるため、現状と解体後の両方を税務担当課に確認します。
課税の基準日は毎年1月1日です。ただし、税金を抑えるために危険な建物の対処を先延ばしにする判断は避けてください。
売却する場合も、先に解体を決めず、現況での購入希望と更地の見込みを比較します。再建築できない物件の確認点に該当する土地なら、解体前の確認が欠かせません。
通知と納税明細をそろえ、管理と売却を並行して考えます
通知は届いていますか? 届いていれば、「指導」か「勧告」か、文書名から確認します。売り出す予定でも、傷んだ箇所の管理は続ける必要があります。
- 自治体の通知と現況写真を用意し、改善内容・期限を聞く
- 納税明細で土地と家屋の額を分け、特例の適用状況を聞く
- 修繕・管理の見積りと、現況売却の条件を比べる
共有なら、費用負担や売却の合意も整理します。共有名義の家を売る手順が参考になります。
税率の見出しより、勧告の有無と現物を確認します。 相続した空き家の売却益には別の税制もあります。続けて読むなら、空き家の3,000万円特別控除の条件です。
よくある質問
Q. 誰も住んでいないだけで管理不全空家になりますか?
空き家であることだけでは決まりません。管理状況と、放置した場合に周囲へ及ぼす影響などから、市区町村が判断します。
Q. 改善すれば特例は戻りますか?
改善を自治体が確認し、勧告が解除されれば、特例の要件を満たすか改めて判断されます。いつの課税から反映されるかは、1月1日の状態と解除時期を税務担当課へ確認してください。
Q. 売りに出せば勧告は解除されますか?
売り出しただけで、管理上の問題が解消するわけではありません。改善方法と解除の条件を担当課と相談し、売却準備と並行して対応します。